
У компании почти всегда есть деньги, которые сегодня никуда не нужны. Выручка пришла, а зарплата через неделю. Резерв под налоги лежит до конца квартала. Подушка на случай, если крупный клиент задержит оплату. На обычном расчётном счёте эти деньги ничего не приносят, если в тарифе нет процентов на остаток.
Способов заставить их работать немного, и у каждого есть обратная сторона. Сравнивать их по ставке в статье бессмысленно: ставки у всех пяти способов так или иначе идут вслед за ключевой ЦБ, и сравнение устареет раньше, чем статья попадёт в поиск. Честнее сравнить то, что годами не меняется, — чем каждый способ неудобен.
Три вопроса до выбора способа
Разница между способами почти целиком укладывается в три вопроса. Ответьте на них про свои деньги, и выбор сузится до одного-двух вариантов.
- Когда эти деньги понадобятся: завтра, через неделю, через полгода или неизвестно когда.
- Сколько их: хватает ли остатка до порогов, которые ставит банк.
- Сколько ручной работы вы готовы делать и есть ли у компании брокерский счёт вместе с бухгалтером, который согласен его вести.
Ставка — четвёртый вопрос, и самый переменчивый. Её стоит сверять в день решения, а не по статьям, включая эту.
Короткий ответ
- Проценты на остаток — делать ничего не нужно, но всё решают тариф и правила начисления.
- Овернайт — деньги работают ночью и утром снова на счёте, но за каждой ночью нужно следить.
- Срочный депозит — ставка закреплена на срок, но деньги заперты до его конца.
- Фонд денежного рынка — продать паи можно в любой торговый день, но нужен брокерский счёт, и это не вклад.
- ОФЗ и другие облигации — доход известен, если держать до погашения, но цена по дороге колеблется.
Дальше — каждый способ по отдельности: как он устроен и где неудобен.
1. Проценты на остаток: ничего не делать, если тариф позволяет
Самый ленивый способ. Банк сам начисляет проценты на деньги, которые лежат на расчётном счёте, и вы продолжаете ими платить как обычно.
Схемы начисления у банков разные. Локо-Банк в своём разборе перечисляет три: на весь остаток, если он выше установленного порога; на часть денег при условии неснижаемого остатка; по градациям, когда ставка зависит от суммы. Считают проценты, как правило, каждый день, а выплачивают раз в месяц.
Отдельный вариант — неснижаемый остаток. Вы обещаете банку держать на счёте сумму не ниже оговорённой, а он платит за неё проценты. У ВТБ, например, стандартный минимум — от 1 млн ₽. Внутри дня этими деньгами можно пользоваться, но к началу следующего календарного дня сумма должна быть на месте. Не восстановили — проценты банк не начисляет.
Чем неудобен:
- Всё зависит от тарифа. Проценты на остаток есть не в каждом пакете РКО, и переход на тариф с процентами может стоить дороже, чем они приносят.
- Живой оборот съедает доход. Если остаток к концу дня близок к нулю или месяц уходит на платежи, начислять не с чего.
- Неснижаемый остаток — это полузаморозка. Днём деньги доступны, но к полуночи их надо вернуть, иначе условие нарушено.
Зато ручной работы нет вообще. Чем проценты на остаток отличаются от овернайта по устройству — разобрали в статье «Проценты на остаток и овернайт: почему это разные продукты».
2. Овернайт: деньги работают ночью, днём снова на счёте
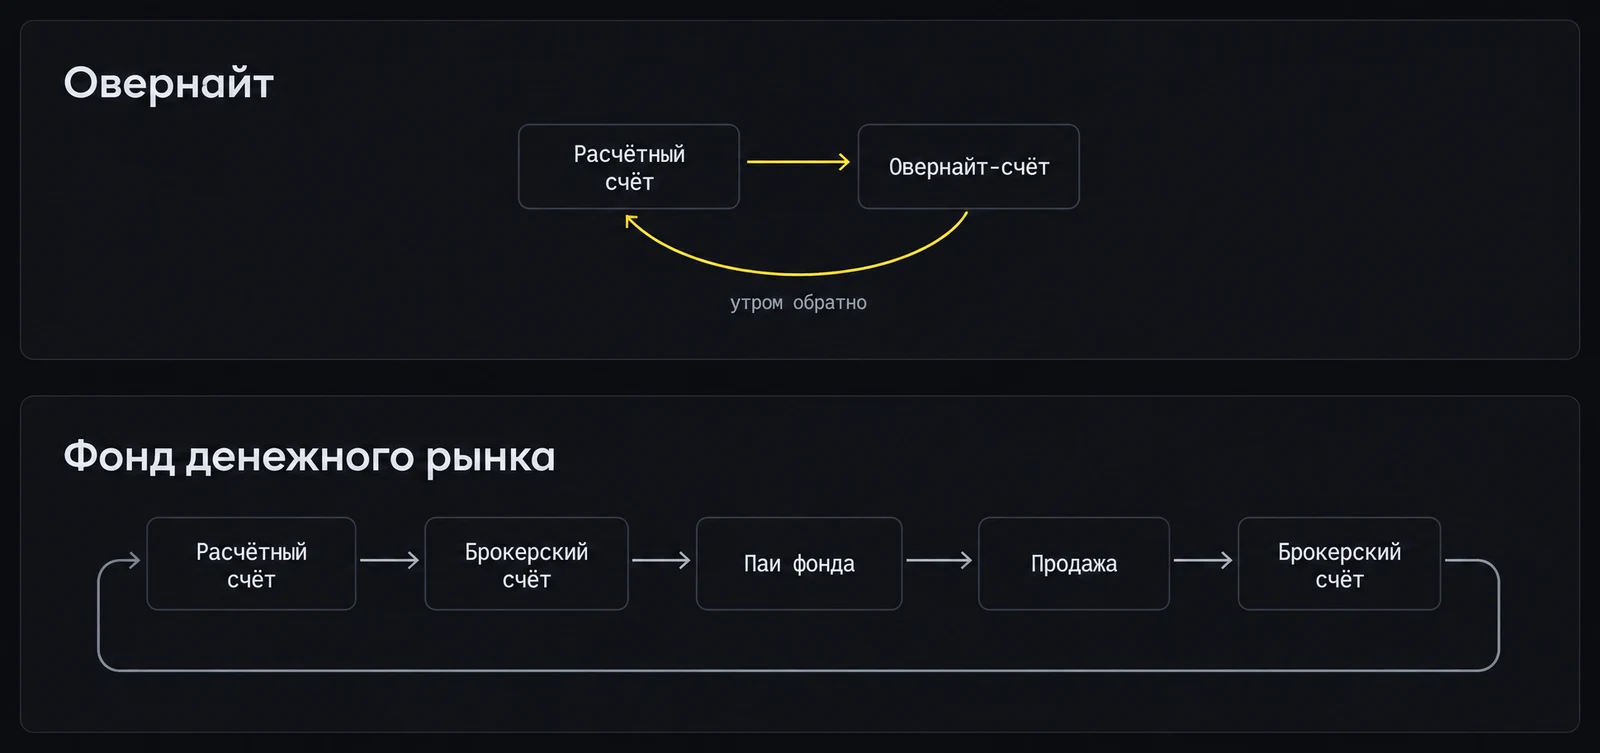
Овернайт — депозит на одну ночь. Вечером вы переводите свободный остаток на овернайт-счёт, банк открывает сделку, а утром возвращает сумму вместе с процентами. У Т-Банка на странице продукта так и написано: сумму с процентами зачисляют в 04:00, деньгами можно пользоваться на следующий день.
Сделка, открытая в пятницу, живёт до утра понедельника, и проценты банк начисляет за каждый календарный день, включая субботу и воскресенье. Поэтому месяц овернайта — это 30 ночей, а не рабочие дни.
Ставка у Т-Банка — 8,75 % годовых на тарифах «Продвинутый» и «Профессиональный» — по тарифу банка от 20.08.2026. При ней миллион рублей приносит за ночь 1 000 000 × 8,75 % / 365 ≈ 239,73 ₽, за месяц из 30 ночей — около 7 191,78 ₽, за год — 87 500 ₽. Ставка меняется вслед за ключевой ЦБ, и при её изменении мы обновим статью. Свой остаток по текущей ставке посчитает калькулятор на главной.
Чем неудобен:
- Каждую ночь нужно открывать заново. Забыли перевести — ночь пропала. У Т-Банка есть своя опция автопополнения: деньги переводят каждую ночь, если остаток от 500 000 ₽, и доступна она на тарифе «Профессиональный» с пакетом «Премиум». На других тарифах переводить придётся руками или через сервис автоматизации.
- Есть порог. Банк сравнивает с ним остаток на овернайт-счёте, а не сумму перевода: на дату нашей проверки это 100 000 ₽ на тарифе «Продвинутый» и 500 000 ₽ на «Профессиональном». Пополнение, после которого остаток не дотянет до порога, банк отклоняет. Подробно — в статье про минимальную сумму овернайта.
- Есть отсечка. Деньги должны успеть на овернайт-счёт до 17:00 по Москве на «Продвинутом» и до 21:00 на «Профессиональном». Выручка, пришедшая позже, ждёт следующего вечера.
- Вечером деньги уже не ваши. После перевода сумма уходит в холд до утра: оплатить ей что-то в тот же вечер не получится.
- Ставка не закреплена. Каждая ночь идёт по той ставке, которую банк держит в этот день.
Зато доступ к деньгам почти как у расчётного счёта: утром они снова на месте, и никакой другой инфраструктуры не нужно.
3. Срочный депозит: ставка закреплена, деньги заперты
Классика: вы кладёте сумму на оговорённый срок, банк платит проценты по ставке из договора. У Т-Банка, например, срок депозита для бизнеса — от 2 дней до 2 лет, минимальная сумма — 100 000 ₽. Депозит бывает пополняемым или нет, с изъятием или без. Проценты можно получать на расчётный счёт каждый месяц или добавлять к сумме депозита.
Главное достоинство закреплено в законе. По договору срочного вклада с юридическим лицом банк не может в одностороннем порядке изменить размер процентов, если иное не предусмотрено законом или договором (ГК РФ, ст. 838, п. 3). Ставку, которую вы получили в день открытия, вы получите и через три месяца, даже если ключевая за это время упадёт.
Чем неудобен:
- Деньги заперты. Для граждан закон гарантирует выдачу вклада по первому требованию. Для компаний — нет: сроки и порядок выдачи определяет договор (ГК РФ, ст. 837, п. 3).
- Досрочный выход дорого стоит. Если срочный вклад возвращают раньше срока, проценты платят в размере, как по вкладам до востребования, если договор не предусматривает другого (ГК РФ, ст. 837, п. 5).
- Нужно угадать срок. Деньги понадобились на месяц раньше — проценты пересчитают за весь прошедший срок, а не только за этот месяц.
- Ставка работает в обе стороны. Если ключевая за время депозита вырастет, вы останетесь на старой ставке.
Как посчитать, сколько стоит эта закреплённость по сравнению с овернайтом, — в статье «Овернайт против депозита на три месяца».
4. Фонд денежного рынка: ликвидно, но через брокера
Биржевой фонд денежного рынка — это паи, которые компания покупает на бирже через брокера. Управляющая компания размещает деньги фонда на денежном рынке, по сути в сделки РЕПО с центральным контрагентом. Выплат у такого фонда нет: доход копится внутри, и цена пая медленно растёт. На Мосбирже торгуются фонды денежного рынка около десятка управляющих компаний.
Там же, на брокерском счёте, есть и прямой вариант того, что делает фонд. У Т-Банка он называется «биржевой овернайт»: РЕПО в рублях на 1, 7, 14, 30 или 90 дней. Название похоже, но это другой продукт: сделка на бирже через брокерский счёт, а не депозит в банке.
Чем неудобен:
- Нужен брокерский счёт компании. Это отдельный договор и отдельный счёт. У Т-Банка брокерский счёт для бизнеса открывают только юридическим лицам, ИП он не подходит. У других брокеров условия свои.
- Деньги ходят по кругу. Расчётный счёт → брокерский → паи. Обратно: продажа → брокерский счёт → вывод на расчётный. Каждое звено — действие, которое кто-то должен сделать.
- Это не вклад. На паи фонда не распространяется страхование вкладов, а цена пая в моменты рыночного стресса может колебаться.
- Комиссии в трёх местах. Вознаграждение управляющей компании удерживается из активов фонда и видно только в цене пая. Поверх него — комиссии брокера и биржи.
- Учёт сложнее. Паи — ценные бумаги, у них свой порядок учёта. Его стоит обсудить с бухгалтером до покупки, а не после первого отчёта.
Зато срок никто не фиксирует: паи можно продать в любой торговый день, и доход за время владения останется в цене.
5. ОФЗ и облигации: доход известен, если дождаться погашения
ОФЗ — облигации, которые выпускает Минфин. Покупая их, компания даёт в долг государству: получает купоны по заранее известному графику, а в дату погашения — номинал. Облигации компаний устроены так же, только добавляется вопрос, насколько надёжен тот, кому вы даёте в долг.
Покупают облигации на бирже, через тот же брокерский счёт, что и паи фонда.
Чем неудобен:
- Цена меняется каждый день. Когда ЦБ поднимает ставку, новые выпуски становятся доходнее, и цена старых на бирже падает. Продать облигацию раньше погашения можно только по рыночной цене — иногда со скидкой к номиналу.
- Срок нужно подобрать. Доход известен заранее, только если держать облигацию до погашения. Значит, дата погашения должна прийтись не позже дня, когда деньги понадобятся.
- Та же инфраструктура, что у фонда. Брокерский счёт, комиссии, отдельный учёт ценных бумаг.
Облигации хорошо ложатся на деньги с известной датой: налог через квартал, оплату оборудования через полгода. Для денег «на всякий случай» они неудобны: продавать в неудачный момент придётся по той цене, какая будет.
Какой способ подходит под какие деньги
Ответ на первый вопрос из начала почти всё решает сам.
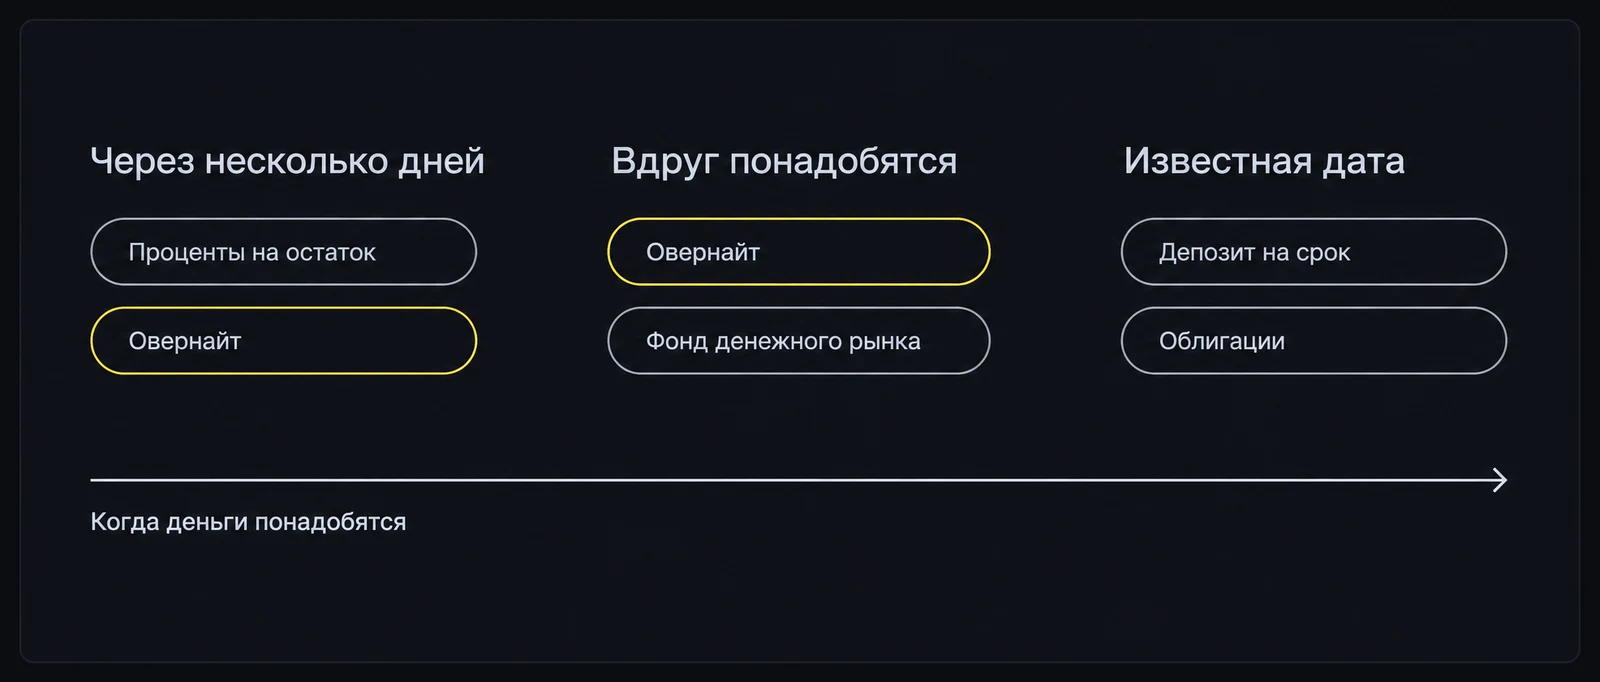
- Деньги на ближайшие дни — оборот, зарплата через неделю. Подходят проценты на остаток, если они есть в тарифе, и овернайт, если остаток выше порога. Депозит и брокерский счёт здесь лишние.
- Подушка, которая может понадобиться внезапно. Овернайт или фонд денежного рынка, если брокерский счёт уже есть. Депозит без права досрочного изъятия сюда не подходит.
- Деньги с известной датой — налог, крупная закупка. Депозит на срок до этой даты или облигации с погашением до неё.
Способы можно совмещать. Частый вариант — разделить остаток: часть, которую компания не трогает месяцами, положить в депозит, а оборотную часть каждый вечер отправлять в овернайт. Налоги с процентов при этом никуда не деваются: как проценты по овернайту учитываются на упрощёнке — в статье «Доход от овернайта на УСН».
Когда овернайт — не лучший выбор
Мы делаем сервис для овернайта, поэтому честно перечислим, когда он проигрывает.
- Остаток ниже порога тарифа. Банк отклонит пополнение, и сделки не будет. Тогда реальны только проценты на остаток.
- Деньги точно лежат месяцами. Депозит закрепляет ставку и не требует ни одного действия до конца срока. Овернайт ставку не закрепляет: если ключевая пойдёт вниз, депозит, открытый раньше, окажется выгоднее.
- Деньги приходят и уходят после отсечки. Если выручка поступает поздно вечером и утром уходит в платежи, овернайт просто не успевает.
- Возня дороже дохода. На остатке у нижнего порога ночь приносит десятки рублей: 100 000 ₽ при ставке 8,75 % — около 24 ₽. Если переводить руками, время бухгалтера может стоить больше.
Во всех остальных случаях у овернайта редкое сочетание: деньги работают каждую ночь, а днём снова доступны для платежей.
Где здесь мы
Из пяти способов мы автоматизируем один — овернайт в Т-Банке. Каждый день в выбранное время сервис переводит заданную сумму или процент от собственных средств на овернайт-счёт. Перед переводом он запрашивает у банка порог и потолок, чтобы не отправлять заведомо отклонённую сумму. Доступ клиент выдаёт сам, через вход Т-Банка, и деньги не покидают счетов компании. Наша доля — 10 % от заработанного за месяц, счёт приходит после окончания месяца.
Депозиты, фонды и облигации мы не продаём и не советуем — выбирать между ними стоит по своим трём ответам.
Короткий чек-лист
- Разделите свободные деньги по сроку: на дни, на «вдруг понадобятся» и с известной датой.
- Проверьте, есть ли в вашем тарифе проценты на остаток и по какой схеме их считают.
- Для овернайта узнайте порог и отсечку своего тарифа у банка, а не из статьи.
- Для депозита прочитайте в договоре, что будет при досрочном возврате.
- Для фонда и облигаций сначала решите вопрос с брокерским счётом и учётом, потом с бумагами.
- Ставки сверяйте в день решения: у всех пяти способов они плавают вслед за ключевой.