
Спор «овернайт или депозит» обычно сводят к ставкам: у кого выше, туда и кладём. Но ставки плавают вслед за ключевой ставкой ЦБ, и сравнение, верное сегодня, через месяц может перевернуться. Устройство продуктов меняется реже, и именно оно решает, сколько вы заработаете в итоге.
Разница между ними — в одном вопросе: когда деньги снова ваши. Овернайт отдаёт их каждое утро. Депозит на три месяца — через три месяца, а раньше только на условиях, которые стоит прочитать до открытия, а не в день, когда нечем платить зарплату.
Ниже — что именно теряется при досрочном изъятии по условиям Т-Банка, как посчитать разницу в рублях и как разделить остаток так, чтобы получить плюсы обоих продуктов.
Короткий ответ
Депозит на три месяца выгоден ровно на той части остатка, которую компания гарантированно не тронет все три месяца. Всё, что может понадобиться раньше, выгоднее держать в овернайте: он даёт меньше или столько же, но не наказывает за то, что деньги понадобились.
Главная асимметрия такая:
- выигрыш депозита считается в разнице ставок — обычно это доли процентного пункта или единицы;
- потеря при досрочном изъятии считается в целой ставке — на изъятой сумме пропадают все проценты за всё время, что она пролежала.
Поэтому одна неудачная выемка может съесть надбавку за весь квартал, причём на сумме в несколько раз больше изъятой.
Что покупает депозит: ставку, зафиксированную на срок
Начнём с того, что депозит действительно даёт. По общим условиям вкладов Т-Банка для бизнеса изменение ставок не распространяется на уже открытые вклады до конца срока. Какой была ставка в день открытия, такой она и останется, даже если ЦБ за эти три месяца снизит ключевую.
У овернайта так не бывает. Сейчас это 8,75 % годовых на тарифах «Продвинутый» и «Профессиональный» — по тарифу банка от 20.08.2026. Ставка меняется вслед за ключевой, и каждая ночь идёт по той, что действует сейчас. Когда она изменится, мы обновим цифры в статье, а текущую ставку всегда подставляет калькулятор на главной. Когда ставки растут, это плюс овернайта. Когда падают — плюс депозита. Угадывать направление мы не будем: статья про устройство, а не про прогноз.
Вторая вещь, которую даёт депозит, менее заметна: он работает сам. Проценты начисляются со дня, следующего за зачислением, и до конца срока, каждый календарный день. Никакой ежевечерней операции, которую можно забыть сделать. У овернайта каждая ночь — отдельная сделка, и ночь без перевода — ночь без процентов. К этому мы вернёмся ниже.
Мелочь, которая стоит денег: в тарифе депозита ставки разбиты по срокам в днях, и строки «от 31 до 90 дней» и «от 91 до 180 дней» — разные. Три календарных месяца — это от 89 до 92 дней в зависимости от того, какие месяцы попали в срок. Выбирая депозит «на квартал», смотрите, в какую строку попадает ваш срок в днях.
Четыре вида депозита и что каждый разрешает
В тарифном плане Т-Банка для бизнеса (проверено 25.09.2026) вклады делятся по двум признакам: можно ли досрочно забрать деньги и можно ли доложить. Получается четыре вида:
- неизымаемый и непополняемый — положили сумму и не трогаете до конца срока;
- неизымаемый и пополняемый — доложить можно, забрать нельзя;
- изымаемый и непополняемый — забрать часть можно, доложить нельзя;
- изымаемый и пополняемый — можно и то и другое.
Общие для всех правила такие. Минимальная сумма вклада — 100 000 руб. Частично изымать можно от 15 000 руб., и после изъятия на вкладе должно остаться не меньше минимальной суммы. Проценты можно получать ежемесячно на расчётный счёт, добавлять к сумме вклада или получить разом в конце срока.
Самое важное — про неизымаемые вклады. Досрочное изъятие такого вклада или его части допускается только с согласия банка. Это не «можно со штрафом», это «можно, если банк разрешит». Для денег, которые могут понадобиться, это решающее отличие.
Ещё одна деталь из тарифа, которая говорит об устройстве больше, чем о цене. Самые короткие сроки есть не у всех видов: от 2 до 6 дней можно разместить только неизымаемый непополняемый вклад, а пополняемые начинаются с 31 дня. То есть краткосрочный депозит на несколько дней существует, но гибкость у него минимальная: положили — ждёте.
И наблюдение про цену гибкости. На сроке от 31 до 90 дней изымаемый непополняемый вклад в тарифе на 25.09.2026 стоит столько же, сколько неизымаемый, а пополняемые — ниже. Право доложить банк берёт ставкой. Право забрать — отдельно, в момент изъятия.
Что теряется при досрочном изъятии
Здесь и сидит цена ликвидности. По общим условиям вкладов, если вы досрочно забираете вклад целиком или частично, банк пересчитывает проценты на изъятую сумму по ставке 0,01 % годовых за весь период, что она пролежала. Не за остаток срока, а с самого начала.
Посмотрим, что это значит на миллионе. Вы положили 1 000 000 ₽ и забрали его на 60-й день. По пересчёту на эту сумму за 60 дней набежит 16,44 ₽. Всё остальное, что начислили бы по ставке вклада, пропадает.
Если проценты выплачивались ежемесячно, уже выплаченное тоже не остаётся у вас: тариф прямо говорит, что при изъятии проценты удерживаются пропорционально сумме изъятия. То есть проценты за первый и второй месяц, которые вы видели на расчётном счёте, банк заберёт обратно в той доле, которую вы изъяли.
На то, что осталось на вкладе после частичного изъятия, проценты продолжают идти по прежней ставке. Штраф касается только изъятой части — но касается её целиком.
И последнее: деньги из вклада приходят не мгновенно. При досрочном изъятии банк зачисляет их на расчётный счёт не позднее следующего рабочего дня. Если платёж нужен сегодня, депозит его не закроет, даже если вы готовы заплатить штраф.
Как устроен овернайт с той же точки зрения
Овернайт — это тоже депозит, только на одну ночь. Устройство у него поэтому зеркальное.
Решение принимается каждый вечер. Днём деньги лежат на расчётном счёте и доступны для платежей. Вечером, до отсечки, вы переводите то, что осталось после сегодняшних платежей. Отсечка зависит от тарифа: 17:00 или 21:00 по Москве.
Утром деньги возвращаются. На живом счёте мы видели окно сделки с 21:00 до 04:20 (проверено 21.09.2026): к началу рабочего дня деньги уже на месте. Сделка, открытая в пятницу, живёт до утра понедельника, и проценты идут за каждый календарный день. Месяц овернайта — это 30 ночей, а не 21 рабочий день.
Недоступны деньги только от перевода до утра. После перевода сумма уходит в холд и до закрытия сделки в расчётах не участвует. Это цена овернайта в ликвидности: одна ночь, и начинается она тогда, когда вы сами решили перевести.
Штрафа за «досрочное изъятие» нет, потому что нет срока. Не хотите размещать сегодня — не переводите. Проценты за прошлые ночи уже ваши, и никто их не пересчитывает.
У овернайта есть свои ограничения, но они другого рода. Банк сравнивает с порогом тарифа остаток на овернайт-счёте, а не сумму перевода: на момент наших проверок 16.09 и 23.09.2026 это 100 000 ₽ на «Продвинутом» и 500 000 ₽ на «Профессиональном». Если остаток не дотягивает до порога, сделки не будет. Подробно — в статье про минимальную сумму овернайта.
Считаем разницу в рублях
Ставку депозита называть не будем: она зависит от срока и вида вклада, и точную цифру для своего случая проще взять из тарифа. Зато можно посчитать, сколько стоит каждый процентный пункт надбавки депозита, и сравнить это с тем, что овернайт даёт при ставке 8,75 %.
Формула одна для обоих продуктов: сумма × ставка / 365 × число дней.
На миллионе овернайт при ставке 8,75 % даёт:
- за ночь — 1 000 000 × 8,75 % / 365 ≈ 239,73 ₽;
- за 60 дней — ≈ 14 383,56 ₽;
- за 90 дней — ≈ 21 575,34 ₽.
Каждый процентный пункт на том же миллионе — ≈ 27,40 ₽ за ночь, 1 643,84 ₽ за 60 дней и 2 465,75 ₽ за 90 дней.
Отсюда первое правило сравнения. Если депозит на три месяца даёт на N процентных пунктов больше, чем овернайт, то на каждом миллионе за квартал он принесёт больше примерно на N × 2 465,75 ₽. На десяти миллионах — на N × 24 657,53 ₽. Это верхняя граница выигрыша: при условии, что деньги пролежали весь срок и что овернайт не пропустил ни одной ночи.
Теперь посчитаем проигрыш. Допустим, компания положила на депозит 3 000 000 ₽, а на 60-й день забрала 1 000 000 ₽ на непредвиденный платёж. Что получилось по сравнению с вариантом «всё в овернайте»:
- на 2 000 000 ₽, которые пролежали весь срок, депозит заработал больше на N × 4 931,51 ₽;
- на изъятом миллионе за 60 дней набежало 16,44 ₽, а в овернайте при ставке 8,75 % он заработал бы 14 383,56 ₽.
Сравните два числа. Выигрыш растёт с разницей ставок N, проигрыш — с целой ставкой овернайта. Одна выемка стоит 14 367,12 ₽ недополученных процентов, а выигрыш на двух оставшихся миллионах — N × 4 931,51 ₽. Выемка съедает весь выигрыш квартала, если надбавка депозита меньше 2,9 процентного пункта. Какая надбавка у вас, видно из тарифа депозита.
Точную цифру дохода овернайта на своём остатке удобнее посчитать в калькуляторе на главной: он берёт текущую ставку, а не число из статьи. Разбор на разных суммах — в статье о том, сколько реально приносит овернайт.
Главный вопрос: какую часть остатка вы правда не трогаете
Спор «овернайт или депозит» на самом деле спор о другом: сколько денег компания готова убрать на три месяца так, чтобы ни разу за ними не прийти. Ответ на него нельзя угадать, но можно посчитать по собственной выписке.
Порядок такой.
Возьмите ежедневные остатки за последние три–шесть месяцев. Нужен вечерний остаток каждого дня, а не среднемесячный. Среднее скрывает именно те провалы, из-за которых потом приходится разбивать депозит.
Найдите минимум. Самый низкий остаток за период — это сумма, которая за это время ни разу не понадобилась. Её и называют неснижаемым остатком.
Считайте только собственные деньги. Если подключён овердрафт, банк показывает два остатка: собственные средства и доступное вместе с лимитом. Для неснижаемого остатка годится только первый. Деньги банка на депозит не положишь, не заплатив за них по ставке овердрафта. Подробнее — в статье про овернайт при подключённом овердрафте.
Посмотрите, что будет в ближайшие три месяца. Прошлое — это только прошлое. Если на квартал запланированы закупка, крупный налог или выплата дивидендов, минимум за прошлый период надо уменьшить на эту сумму.
Оставьте запас. Неснижаемый остаток за прошлый период — оценка, а не гарантия. Запас на непредвиденное — ваше решение, и лучше, если оно будет консервативным: цена ошибки, как мы посчитали выше, несимметрична.
То, что осталось после вычитаний, — кандидат на депозит. Всё остальное — оборотные деньги, и им место в овернайте.
Разделить остаток: неснижаемая часть в депозит, оборотная в овернайт
Выбирать один продукт на весь остаток не обязательно. Рабочая схема — разделить:
- неснижаемая часть уходит на депозит и три месяца работает по зафиксированной ставке, без ежедневных действий;
- оборотная часть остаётся на расчётном счёте, днём оплачивает всё, что нужно, а вечером то, что не потратили, уходит на овернайт.
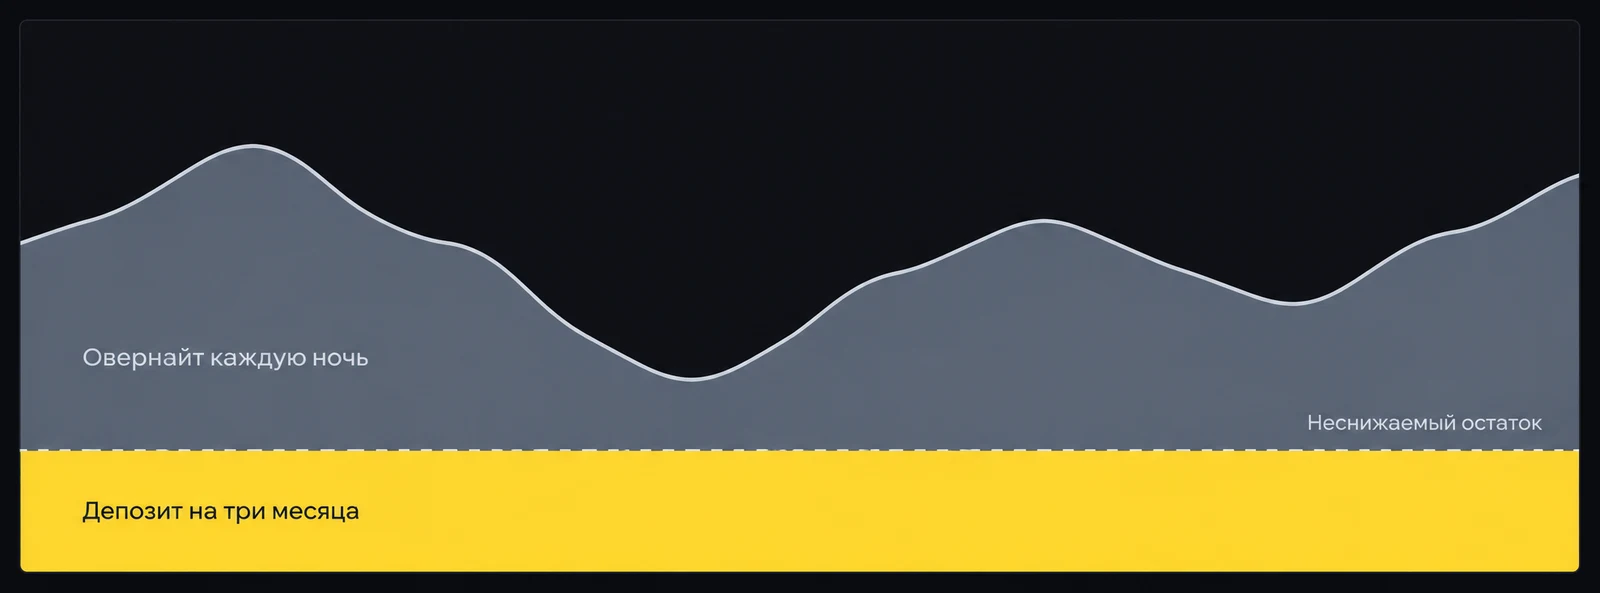
В такой схеме депозит получает только те деньги, за которыми вы не придёте, — значит, штраф за досрочное изъятие остаётся теоретическим. А овернайт получает деньги, которые должны оставаться доступными, — и отдаёт их каждое утро.
У схемы есть ловушка, которую легко не заметить. Уводя часть остатка на депозит, вы уменьшаете то, что остаётся для овернайта. А у овернайта есть порог по остатку. Если после выделения депозита вечерний остаток в плохие дни опускается ниже порога вашего тарифа, сделка в эти дни не откроется вовсе. В итоге вы получите надбавку депозита на одной части денег и потеряете целые ночи на другой.
Поэтому проверять надо не только минимум для депозита, но и то, что останется после него. Оборотная часть в худший день должна перекрывать порог овернайта — иначе выделять на депозит стоит меньше.
Вторая тонкость — порядок. Минимальная сумма вклада в тарифе — 100 000 руб., а после частичного изъятия на вкладе должно остаться не меньше неё. Если неснижаемая часть невелика, может оказаться, что всё, что вы готовы убрать, ненамного больше этой суммы. Тогда выгода от депозита измеряется считанными сотнями рублей на процентный пункт, и сложность схемы её не окупает.
Когда выигрывает депозит, а когда овернайт
Депозит на три месяца разумен, если:
- у компании есть подушка, которая месяцами лежит нетронутой, и её размер виден по выписке, а не по ощущениям;
- надбавка депозита к овернайту заметна в вашем тарифе, а не в пределах погрешности;
- вы ждёте снижения ставок и хотите зафиксировать текущую на квартал;
- ежевечерний перевод некому делать, а автоматизации нет.
Овернайт разумнее, если:
- остаток сильно колеблется и неснижаемая часть мала или неочевидна;
- крупные платежи приходят без расписания — поставщики, возвраты, налоги по итогам проверок;
- вам важно, чтобы в любой рабочий день все деньги компании были доступны к утру;
- ставки растут, и фиксировать их на три месяца нет смысла.
Чаще всего честный ответ — «и то и другое», в пропорции, которую подсказывает выписка.
Одно условие, без которого сравнение нечестно
Все расчёты выше предполагали, что овернайт работает каждую ночь. Если вы переводите деньги вручную, это не так: забыли, опоздали к отсечке, были в отпуске — ночь потеряна. Депозит таких потерь не знает, и при ручном овернайте его реальная надбавка выше, чем разница ставок в тарифе. Сколько ночей в месяц теряется на ручном переводе, мы разбирали отдельно.
Эту часть мы и закрываем. Наш сервис каждый вечер сам переводит оборотную часть остатка на овернайт — фиксированную сумму или процент от собственных средств, без лимита овердрафта, — и перед переводом проверяет порог и потолок у банка. Деньги не покидают ваш счёт, а доступ вы выдаёте сами через вход Т-Банка. Стоит это 10 % от заработанного, счёт после окончания месяца. Это тоже надо учесть в сравнении: при автоматизации через сервис овернайт приносит вам 90 % своих процентов, а депозит в банке — все свои.
Короткий чек-лист
- Сравнивайте не ставки, а устройство: когда деньги снова ваши и что теряется, если они нужны раньше.
- Помните асимметрию: выигрыш депозита — в разнице ставок, потеря при изъятии — в целой ставке за весь срок хранения изъятой суммы.
- Неизымаемый вклад досрочно можно забрать только с согласия банка; изымаемый — с пересчётом изъятой суммы почти до нуля.
- Изъятые деньги придут не позднее следующего рабочего дня — на срочный платёж депозит не годится.
- Неснижаемый остаток ищите по ежедневной выписке за три–шесть месяцев, по собственным средствам, минус плановые траты, минус запас.
- После выделения депозита проверьте, что оборотная часть в худший день перекрывает порог овернайта.
- Проверьте срок в днях: три календарных месяца могут попасть в другую строку тарифа.