
Запрос «проценты на остаток по расчётному счёту» обычно задают с простой мыслью: деньги компании всё равно лежат, пусть приносят хоть что-то. В ответ банки предлагают два продукта с похожими обещаниями — проценты на остаток и овернайт. Выглядят они одинаково: деньги никуда не уходят, доход капает. Устроены по-разному, и сравнивать их по одной ставке не получится.
Ниже — что именно оплачивает каждый продукт, как с этим у Т-Банка для бизнеса по его публичным документам и какие вопросы задать банку, прежде чем выбирать.
Короткий ответ
Проценты на остаток банк платит за деньги, которые лежат на самом счёте: расчётном или отдельном накопительном. Сколько и от какой суммы — решают условия договора этого счёта. Деньгами при этом можно платить в любой момент.
Овернайт — это отдельный вклад на одну ночь. Под него открывают отдельный счёт, деньги переводят туда до вечерней отсечки, ночью они лежат в сделке, утром возвращаются на расчётный счёт вместе с процентами. Днём деньги на овернайте не работают — они просто на расчётном счёте.
Отсюда три различия, которые важнее ставки:
- у процентов на остаток база — остаток по правилу банка: ежедневный, средний за месяц или минимальный; у овернайта — сумма каждой открытой сделки;
- у процентов на остаток порог и потолок задаёт шкала банка; у овернайта порог проверяют у остатка на овернайт-счёте, и сделка ниже порога не откроется вовсе;
- проценты на остаток не требуют от вас ничего каждый день; овернайт требует перевода до отсечки каждый рабочий вечер.
Проценты на остаток: условие договора счёта
Проценты на остаток — не отдельный продукт в том смысле, в каком им является вклад. Это условие договора банковского счёта: банк обязуется платить за деньги, которые на счёте лежат. Сами деньги остаются вашими платёжными средствами, никакого срока у них нет.
Всё остальное решает договор. На публичных страницах банков встречаются три способа посчитать базу.
Ежедневный остаток. Проценты за каждый день начисляют на то, что было на счёте в этот день. Так, например, устроена «Копилка для бизнеса» в ВТБ: проценты идут на ежедневный входящий остаток.
Среднемесячный остаток. Остатки за все дни месяца складывают и делят на число дней. Один день с большим поступлением поднимает среднее, но ненамного.
Минимальный, или неснижаемый, остаток. Базой месяца служит самая низкая сумма, до которой опускался счёт. Один день с зарплатой и налогами может обнулить доход за весь месяц.
Кроме способа, у процентов на остаток почти всегда есть шкала. По странице ВТБ, в «Копилке для бизнеса» первые 50 тыс. ₽ процентов не приносят, и всё, что выше 1 млн ₽, тоже. У УБРиР ежедневная шкала начинается с остатка от 500 тыс. ₽, а у одной из программ на среднемесячный остаток — от 1 млн ₽.
И последнее: проценты на остаток почти никогда не включены сами по себе. В УБРиР для этого подписывают заявку к оферте или дополнительное соглашение, и у соглашения есть срок — шесть месяцев. В ВТБ «Копилку» открывают отдельным счётом. Если в договоре ничего такого нет, остаток на расчётном счёте процентов не приносит.
Как с этим у Т-Банка для бизнеса
Мы открыли публичные документы Т-Банка 25.09.2026.
В тарифах расчётно-кассового обслуживания, которые действуют с 15.09.2026, строки про проценты на рублёвый остаток нет. Про остатки там говорится только в одном месте — о плате за хранение долларов и евро сверх определённой суммы. То есть в публичных тарифах доход на остаток расчётного счёта не заложен.
Условия комплексного обслуживания такой вариант не исключают. В редакции 67 сказано: проценты на остаток расчётного счёта начисляют, если это предусмотрено тарифным планом или соглашением с банком и если в интернет-банке или приложении активна соответствующая опция. Значит, у отдельных клиентов такие условия могут быть — но смотреть их нужно в своём кабинете и в своём соглашении, а не в общих тарифах.
Отдельного накопительного счёта для бизнеса в разделе «Вложить деньги» на сайте банка мы не нашли. Там перечислены депозиты, инвестиции, овернайт и кастодиальные услуги. Для компании с расчётным счётом в Т-Банке ближайший способ получать доход на свободный остаток каждую ночь — именно овернайт.
Овернайт: вклад на одну ночь
Овернайт в Т-Банке по условиям обслуживания — вклад. Не опция расчётного счёта, а отдельный договор вклада, который заключается каждый вечер заново. Механику в условиях описывает отдельный раздел, и из него следует почти всё, что отличает овернайт от процентов на остаток.
Отдельный счёт. Для овернайта банк открывает отдельный счёт вклада. После закрытия сделки его не закрывают: следующую сделку учитывают на том же счёте.
Договор заключают на отсечке. Клиент пополняет овернайт-счёт до определённого часа. Когда этот час проходит, договор вклада считается заключённым на ту сумму, что лежит на счёте. В условиях базовое время — 17:00 по Москве, и оговорено, что тариф может установить другое. На странице овернайта это видно: на тарифе «Продвинутый» пополнение до 17:00, на «Профессиональном» — до 21:00. Подробнее — в статье про время отсечки.
Срок — один рабочий день. Продлить сделку нельзя, довносить в неё тоже нельзя. Всё, что пришло на овернайт-счёт после отсечки, ждёт следующего вечера.
Проценты — вместе с суммой. В день окончания срока банк возвращает на расчётный счёт и сумму, и проценты. На странице овернайта это сказано прямо: сумму с процентами зачисляем в 04:00, не нужно ждать конца месяца. По нашему наблюдению, сделка, открытая 18.09.2026 в 21:00, закрылась 21.09.2026 в 04:20.
Последний пример — пятничный, и он показывает ещё одну особенность. Рабочий день у вклада один, а ночей в пятничной сделке три: сделка живёт до утра понедельника, и проценты банк начисляет за каждый календарный день. Как считаются такие окна — в статье про выходные и праздники.
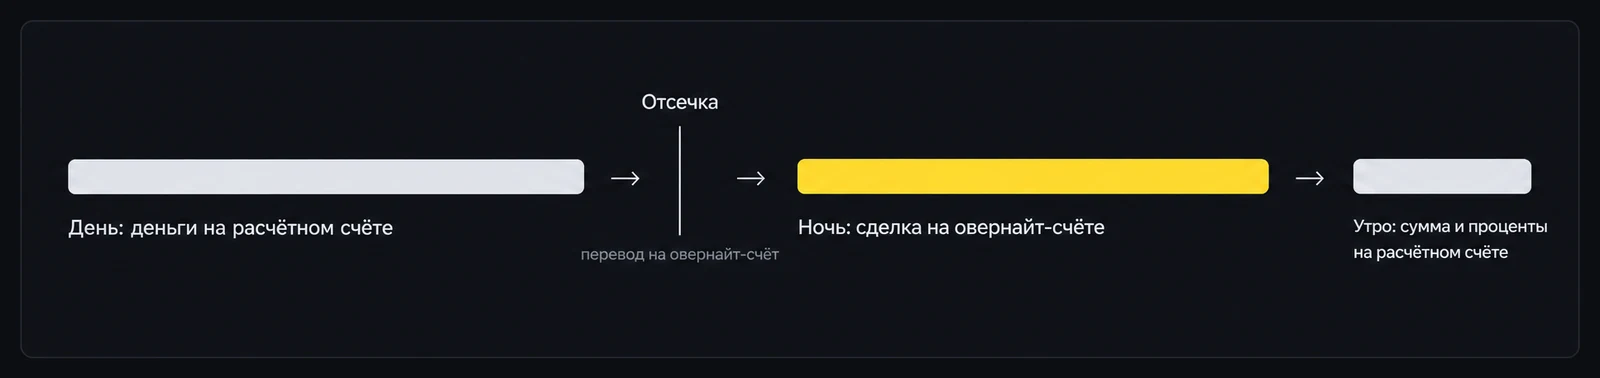
Днём деньги на овернайте не лежат
Это главное, что путают, когда ставят овернайт рядом с процентами на остаток.
Проценты на остаток оплачивают деньги, которые лежат на счёте, в том числе днём, пока вы платите поставщикам. Овернайт оплачивает только ночь. С утра до вечера деньги на расчётном счёте, и если на нём нет процентов на остаток, днём они ничего не приносят. Это не недостаток овернайта, а его устройство: сделка короткая именно для того, чтобы днём деньгами можно было платить.
Из этого следуют три практические вещи.
Перевод нужен каждый рабочий вечер. Если перевода не было, сделки не будет, и ночь пропадёт. Проценты на остаток такой дисциплины не требуют.
Основание — открытая сделка, а не перевод. Деньги с овернайт-счёта можно увести до открытия сделки, через приложение банка. Тогда перевод был, а сделки нет, и платить банку не за что.
Переведённое до утра не ваше. Пока сделка открыта, этими деньгами нельзя заплатить. Сразу после перевода они уходят в блокировку, и свободный остаток на расчётном счёте уменьшается на ту же сумму. Если в пятницу вечером предстоит платёж, его сумму лучше оставить на расчётном счёте.
Пороги: у шкалы и у сделки они разные
У обоих продуктов есть минимальная сумма, и обе называются «минимум». Но работают они по-разному.
У процентов на остаток минимум — ступень шкалы. Если остаток ниже, процентов за этот день или месяц нет, но и никакого отказа нет: деньги просто лежат, как лежали.
У овернайта минимум — условие сделки. Его сравнивают с остатком на овернайт-счёте, и пополнение, после которого остаток не дотянет до порога, банк отклоняет. Порог задаёт тариф расчётного счёта: при нашей проверке 16.09.2026 это было 100 000 ₽ на «Продвинутом» и 500 000 ₽ на «Профессиональном». Потолок на «Профессиональном» — 3 млрд ₽. Выход за него так же отменяет сделку целиком. Как это проверяют и где взять свой порог — в статье про минимальную сумму овернайта.
Разница важна для компаний с небольшим остатком. На сумме ниже порога овернайт не работает вообще, а проценты на остаток, если они есть в договоре, могут работать и с меньших сумм — в пределах шкалы своего банка.
Почему ставки напрямую не сравнить
Первое желание — положить рядом две ставки и выбрать большую. Так сравнивать нельзя: одна и та же ставка на разной базе даёт разный доход.
Возьмём компанию, у которой 29 дней в месяце на счёте 2 000 000 ₽, а в один день — после зарплаты и налогов — 50 000 ₽. Считаем месяц как 30 дней. Ставку процентов на остаток каждый банк назначает свою, поэтому базы сравним при одной и той же ставке — долей от дохода, который она дала бы, если бы все 30 дней на счёте лежали 2 000 000 ₽.
- Среднемесячный остаток. База — 1 935 000 ₽, то есть 96,75 % полного дохода.
- Ежедневный остаток. Провальный день стоит только одного дня. При одной ставке на всю сумму доля та же, что со среднего, — 96,75 %; разницу между ними даёт шкала, а не арифметика.
- Минимальный остаток. База — 50 000 ₽, самый низкий день месяца. Это 2,5 % полного дохода, почти в сорок раз меньше.
- Овернайт. База — сумма каждой открытой сделки, и здесь ставку можно назвать: 8,75 % годовых на тарифах «Продвинутый» и «Профессиональный» — по тарифу банка от 20.08.2026. Если все 30 ночей в сделке 2 000 000 ₽, за месяц выходит около 14 383,56 ₽. Но в день с остатком 50 000 ₽ сделки не будет: это ниже порога и «Продвинутого», и «Профессионального». Провальный день выбивает свою сделку, а если он пришёлся на пятницу — сразу три ночи.
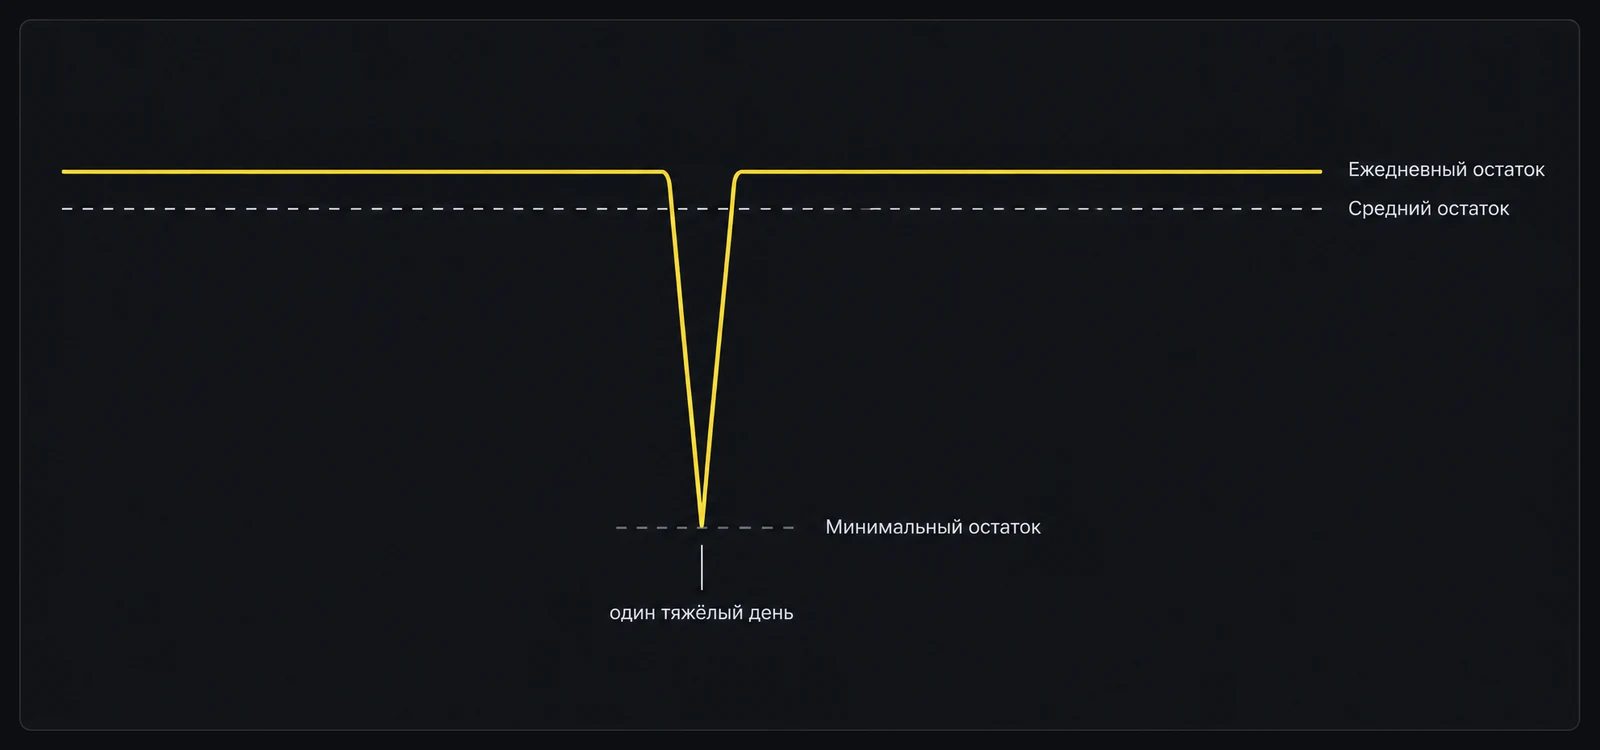
Так что к ставке всегда нужен второй вопрос: от какой суммы. Минимальный остаток с высокой ставкой легко проигрывает среднему с низкой.
Для масштаба: при ставке 8,75 % овернайт на 1 000 000 ₽ приносит около 239,73 ₽ за ночь и около 7 191,78 ₽ за 30 ночей. Ставка меняется вслед за ключевой ЦБ, и при её изменении мы обновим статью. Проверить свой остаток можно в калькуляторе на главной: он подставляет текущую ставку овернайта.
Можно ли получать и то, и другое
Честный ответ: зависит от договора, и публичные страницы на этот вопрос не отвечают.
У Т-Банка по публичным тарифам совмещать нечего: процентов на рублёвый остаток расчётного счёта в них нет, а для овернайта нужен отдельный счёт.
В других банках условия процентов на остаток иногда прямо ограничивают совмещение. На странице УБРиР, например, в условиях одной из программ указано, что проценты не начисляют клиентам с действующим кредитом в форме овердрафта. И что эта программа не действует по счёту, где уже заключено соглашение о процентах на остаток по другой. Про овернайт на этой странице ничего нет — ни «можно», ни «нельзя».
Если в вашем банке есть оба продукта, задайте ему три вопроса:
- От какого остатка считают проценты и в какой момент дня его фиксируют.
- Учитывают ли в этом остатке деньги, которые вечером ушли на овернайт-счёт.
- Нет ли в соглашении о процентах на остаток условий, которые выключают его при других размещениях.
Без ответов на них суммировать два дохода в голове опасно: легко посчитать одну и ту же ночь дважды.
Когда что удобнее
Проценты на остаток удобны там, где денег немного, а движение по счёту постоянное: доход идёт без действий с вашей стороны, и платить можно в любую минуту. Слабое место — база. На минимальном остатке один тяжёлый день съедает месяц, а шкала часто не платит ни за первые тысячи, ни за суммы выше верхней ступени.
Овернайт удобен, когда к вечеру на счёте стабильно остаётся сумма выше порога тарифа. Он платит за каждую ночь, включая выходные, и возвращает деньги до начала рабочего дня. Слабое место — дисциплина: перевод нужен каждый рабочий вечер до отсечки, а пропущенная пятница стоит трёх ночей.
Если деньги не нужны неделями, есть третий вариант — депозит на срок. Он устроен ещё иначе: деньги уходят из оборота на весь срок, а досрочное изъятие стоит пересчёта процентов. Сравнение с ним — в статье про овернайт и депозит.
Про автоматизацию
Разница в дисциплине — единственное место, где овернайт проигрывает процентам на остаток без оговорок. Её закрывают двумя способами.
Первый — автоматическое размещение от банка. В условиях обслуживания Т-Банка оно предусмотрено, если это разрешает тариф. На странице овернайта автопополнение указано для тарифа «Профессиональный» с пакетом «Премиум».
Второй — сторонний сервис. Мы делаем именно это: каждый рабочий вечер в выбранное вами время переводим на овернайт-счёт фиксированную сумму или процент от собственных средств. Перед переводом сервис берёт у банка порог и потолок, чтобы не отправлять сумму, которую банк всё равно отклонит. Доступ выдаёте вы сами, через вход Т-Банка. Наша доля — 10 % от заработанного на овернайте, счёт выставляется после окончания месяца.
Короткий чек-лист
- Проценты на остаток — условие договора счёта. Если его нет в тарифе или соглашении, остаток ничего не приносит.
- У Т-Банка в публичных тарифах РКО процентов на рублёвый остаток нет; проверьте своё соглашение и опцию в кабинете.
- Овернайт — вклад на одну ночь на отдельном счёте. Днём деньги на нём не работают.
- Сравнивайте не ставки, а ставку на базу: ежедневный, средний, минимальный остаток или сумма сделки.
- Порог овернайта проверяют у остатка на овернайт-счёте, и сделка ниже порога не откроется.
- Совмещать два продукта — только после ответа банка, от какого остатка он считает проценты.