
Овернайт почти не добавляет работы бухгалтеру, но добавляет строк. Каждая сделка живёт одну ночь, по каждой приходят свои проценты, и за год в выписке их набирается столько же, сколько рабочих дней. Вопросов из-за этого три: что из поступлений считать доходом, какой датой и куда это записать.
Ниже — ответы для упрощённой системы, с отсылками к Налоговому кодексу в редакции на дату проверки. Для ИП в 2026 году ответ поменялся, и этому посвящён отдельный раздел.
Короткий ответ
Для организации на УСН:
- проценты по овернайту — внереализационный доход, их облагают по вашей ставке УСН вместе с выручкой;
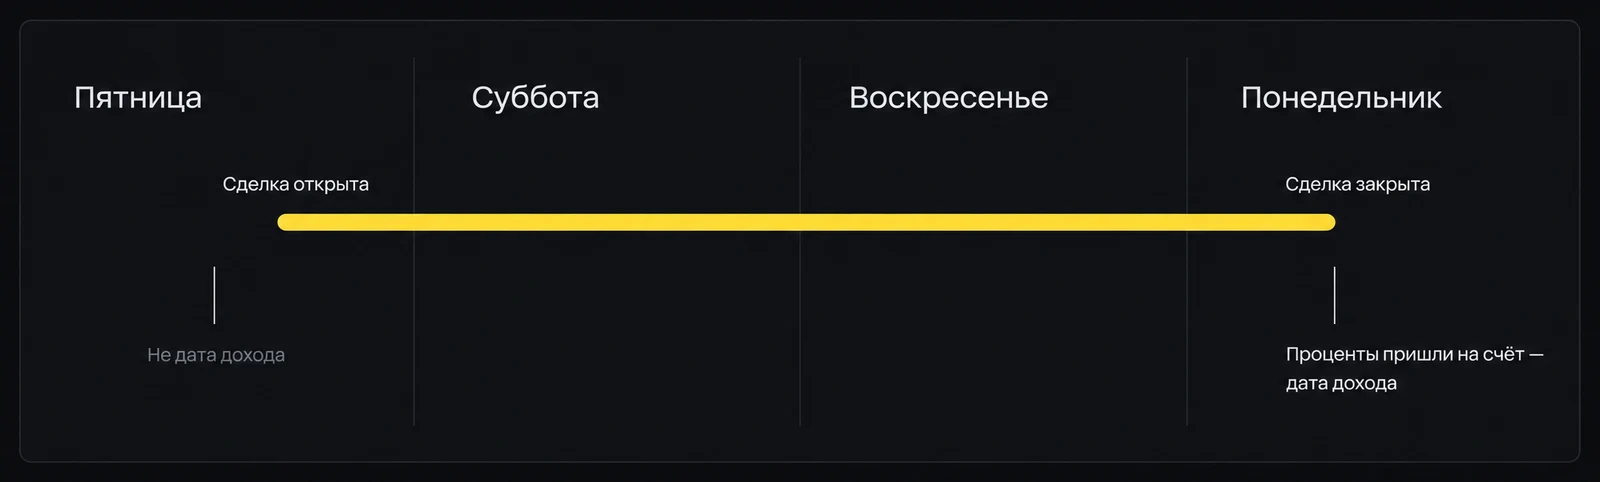
- дата дохода — день, когда проценты пришли на расчётный счёт, а не день открытия сделки;
- в КУДиР проценты идут в графу 4 раздела I, в декларации — в строки 110–113 или 210–213 в зависимости от объекта;
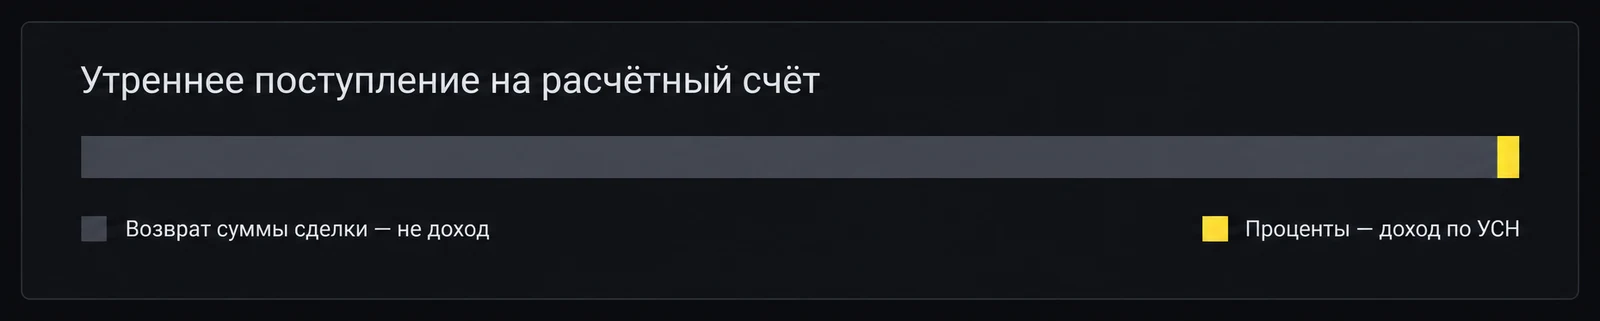
- утром вместе с процентами на счёт возвращается и сама сумма сделки — её в доход не включают.
Для ИП на УСН с 2026 года проценты по вкладам и остаткам на счетах в доход по УСН не входят: с них платят НДФЛ по ставке 13% (15% с суммы сверх 2,4 млн ₽), и считает этот налог инспекция.
Статья не заменяет консультацию. Нормы ниже сверены с текстом кодекса, но учёт конкретной компании стоит обсудить со своим бухгалтером. Речь об обычной упрощёнке: на АУСН нет ни книги, ни декларации, и порядок там свой.
Почему это доход, а не «перекладывание денег»
Овернайт выглядит как перевод между своими счетами: вечером деньги ушли на овернайт-счёт, утром вернулись. Сам перевод доходом не является — выгоды в нём нет, это те же деньги.
Доход — только проценты. Налоговый кодекс прямо называет их внереализационным доходом: в статье 250 (п. 6) перечислены проценты, полученные по договорам банковского счёта и банковского вклада. Упрощёнка учитывает внереализационные доходы по этому перечню — статья 346.15 отсылает к нему, — и проценты по счетам и вкладам из него для организаций не исключены.
Как именно банк оформил ваш овернайт — вкладом или остатком на отдельном счёте, — для налога значения не имеет: оба вида договоров названы в одной строке.
Ставка налога — та же, что для выручки:
- 6% при объекте «доходы»;
- 15% при объекте «доходы минус расходы».
На объекте «доходы минус расходы» проценты входят и в базу минимального налога — 1% от всех доходов за год.
С 2026 года регион может снизить ставку только для видов деятельности и по критериям, которые определило Правительство. Повышенных ставок для упрощёнки больше нет: их отменили с 2025 года.
Когда возникает доход
На УСН действует кассовый метод. Датой получения дохода считается день поступления денег на счёт в банке (ст. 346.17, п. 1). Не дата договора, не дата открытия сделки и не день, за который начислены проценты, — только день, когда проценты зачислены на ваш счёт.
Для овернайта это означает сдвиг на одну ночь. Сделка открывается вечером, закрывается утром, и проценты по ней приходят уже следующим днём. Живой пример: сделка открылась 18.09.2026 в 21:00 и закрылась 21.09.2026 в 04:20. Это пятничная сделка — она прожила выходные целиком и закрылась в понедельник. Доход по ней — понедельничный.
Точную дату для учёта даёт выписка: какой день там стоит у зачисления процентов, тот и идёт в книгу.
Сделка на стыке квартала и года
Сдвиг на ночь безобиден внутри месяца и важен на границах.
Конец квартала. Последняя сделка квартала открывается в последний рабочий день и закрывается утром следующего дня — уже в новом квартале. Проценты по ней попадут в доход следующего отчётного периода. Если сверять книгу с выпиской «по датам сделок», в конце квартала появится расхождение на одну сделку.
Конец года. Сделка, открытая в последний рабочий день декабря, закроется только после новогодних праздников. Праздничная сделка живёт до первого рабочего дня, и проценты по ней набегают за все календарные дни окна — про это есть отдельная статья про выходные и праздники. Для налога это одна крупная сумма процентов, и она относится к январю следующего года.
Это не повод что-то подгонять. Это повод знать заранее, откуда в первой выписке года взялась сумма крупнее обычной.
Возврат суммы сделки — не доход
Самая дорогая ошибка в учёте овернайта не налоговая, а техническая.
Утром вместе с процентами на расчётный счёт возвращается и сама сумма сделки. Возврат своих же денег экономической выгодой не является (ст. 41), поэтому доходом он не считается. Но если бухгалтерская программа загружает выписку автоматически и относит в доход всё входящее, в книгу попадёт и возврат. Сделки идут почти каждый рабочий день, и доход в книге окажется завышен на сумму всех возвратов за период.
Последствия идут дальше лишнего налога:
- лимит упрощёнки. Право на УСН теряют, когда доход с начала года превышает лимит: в 2026 году это 490,5 млн ₽ — базовые 450 млн ₽, умноженные на коэффициент-дефлятор 1,090. Ошибочно разнесённые возвраты сделки могут «превысить» лимит на бумаге;
- порог НДС. В 2026 году упрощенец освобождён от НДС, если доход за 2025 год не превысил 20 млн ₽. Как только доход с начала 2026 года превысит 20 млн ₽, НДС платят с 1-го числа следующего месяца (ст. 145, п. 1 и 5). Доход для порога считают по правилам упрощёнки, то есть с внереализационными. Завышенная книга включит НДС там, где его нет.
Правило для загрузки простое: в графу 4 идут только проценты. Возврат суммы сделки и вечерний перевод на овернайт-счёт — перемещение собственных денег, в графу дохода их не заносят.
Сверить, какая часть утренних поступлений — проценты, можно по данным банка: сумму процентов по сделке он называет сам. В кабинете нашего сервиса видно, сколько овернайт принёс за месяц и за всё время, — это удобно для сверки. Но основание для записи в книгу — банковский ордер о выплате процентов или выписка банка, а не кабинет.
Проценты и НДС
Если компания на УСН превысила порог и стала плательщиком НДС, вопрос встаёт отдельно: облагать ли проценты по овернайту.
Нет. Проценты по банковскому депозиту — не выручка от реализации товаров, работ или услуг, поэтому НДС на них не начисляют. Для организаций на УСН, ставших плательщиками НДС, Минфин подтвердил это в письме от 24.10.2024 № 03-07-11/103379.
При этом в доход для самого порога освобождения проценты организации входят. То есть НДС на них не платят, но к превышению порога они подталкивают. У компании, которая держит в овернайте крупный остаток и работает у границы порога, об этом стоит помнить. У ИП с 2026 года проценты — не доход по УСН, так что и в порог они не входят.
Куда записать: КУДиР
Книга учёта доходов и расходов для упрощёнки утверждена приказом ФНС от 07.11.2023 № ЕА-7-3/816@. Проценты по овернайту заносят в раздел I:
- графа 2 — дата и номер первичного документа. Для процентов это банковский ордер о выплате процентов или выписка банка;
- графа 3 — содержание операции, например «Проценты по депозиту овернайт по договору № …»;
- графа 4 — сумма процентов. Сюда попадают доходы, учитываемые при расчёте налоговой базы;
- графа 5 при объекте «доходы минус расходы» остаётся пустой: проценты — доход, а не расход.
Строк будет много: по одной на каждое поступление процентов, то есть почти на каждый рабочий день. Это нормально. Главное, чтобы в каждой стояла дата из выписки, а не дата сделки, — иначе строки на стыке кварталов уедут не в тот период.
Куда записать: декларация
Декларацию по УСН с отчётности за 2025 год сдают по форме из приказа ФНС от 26.11.2025 № ЕД-7-3/1017@. Номера строк для доходов в ней не поменялись.
Проценты не выделяют отдельной строкой — они складываются с выручкой в общий доход нарастающим итогом:
- объект «доходы» — раздел 2.1.1, строки 110 (первый квартал), 111 (полугодие), 112 (девять месяцев), 113 (год);
- объект «доходы минус расходы» — раздел 2.2, строки 210–213 в том же порядке.
Отсюда видно, почему дата так важна. Проценты по последней сделке сентября, пришедшие 1 октября, попадут в строку 113 за год, но не в строку 112 за девять месяцев.
Сроки уплаты
Проценты по овернайту платят вместе с остальным налогом, отдельных сроков для них нет:
- авансовые платежи — не позднее 28-го числа месяца после первого квартала, полугодия и девяти месяцев;
- налог за год — организации до 28 марта, ИП до 28 апреля следующего года;
- декларация — организации до 25 марта, ИП до 25 апреля;
- уведомление об исчисленной сумме аванса — до 25-го числа месяца, в котором аванс платят (ст. 58, п. 9). Без него единый налоговый платёж не зачтётся в счёт аванса. За год уведомление не нужно — его заменяет декларация.
Если срок выпадает на выходной, он переносится на следующий рабочий день.
ИП на УСН: с 2026 года проценты облагают НДФЛ
Для индивидуальных предпринимателей правило поменялось с 1 января 2026 года.
Раньше проценты по вкладу, открытому для бизнеса, входили в доход по УСН. Федеральный закон № 425-ФЗ от 28.11.2025 изменил статью 346.11: освобождение ИП на упрощёнке от НДФЛ теперь не распространяется на проценты по вкладам и остаткам на счетах в российских банках. Формулировка общая — она не делает различия между личным вкладом и деньгами бизнеса.
Что это значит на практике:
- проценты по овернайту в доход по УСН не включают, в КУДиР графу 4 ими не заполняют;
- НДФЛ с них считает сама инспекция по сведениям, которые передаёт банк. Сам банк налог не удерживает;
- ставка — 13%, с суммы сверх 2,4 млн ₽ — 15%;
- часть процентов за год налогом не облагается: не облагаемая сумма — 1 млн ₽, умноженный на максимальную ключевую ставку ЦБ из действовавших на 1-е число каждого месяца года (ст. 214.2). Считают её по всем вкладам и счетам человека вместе, в том числе по личным;
- налог платят по уведомлению от инспекции, не позднее 1 декабря следующего года;
- раз проценты больше не доход по УСН, в базу взноса 1% с доходов сверх 300 000 ₽ они тоже не входят. За 2025 год они в этой базе остаются.
Проценты, полученные в 2025 году, остаются по старым правилам.
Норма новая, и в кодексе она записана только в статье 346.11 — перечень доходов упрощёнки в статье 346.15 не поправили. Разъяснения экспертов ФНС и справочных систем в 2026 году сходятся: проценты облагают только НДФЛ, даже если счёт открыт как ИП. Писем Минфина именно про овернайт на момент проверки мы не нашли. Если сомневаетесь, можно бесплатно запросить письменное разъяснение в Минфине — налогоплательщик вправе это сделать по статье 21 кодекса.
Сколько налога на самом деле
Организация на объекте «доходы» платит с процентов 6%, на «доходах минус расходы» — 15%: расходов, связанных с процентами, нет. Из каждых 100 ₽ процентов остаётся 94 или 85 ₽, при льготной региональной ставке — больше. Отдельно считать этот налог незачем: он входит в общий авансовый платёж. У ИП с 2026 года вместо УСН — НДФЛ, и в пределах не облагаемой суммы налога нет совсем.
Сама ставка овернайта сейчас 8,75 % годовых на тарифах «Продвинутый» и «Профессиональный» — по тарифу банка от 20.08.2026. Миллион на овернайте приносит при ней 7 191,78 ₽ процентов за 30 ночей. Ставка меняется вслед за ключевой ставкой ЦБ; когда она изменится, мы обновим статью. Цифру дохода для своего остатка по текущей ставке покажет калькулятор на главной.
Где учёт ломается чаще всего
Проценты за пятницу записали пятницей. Дата дохода — день зачисления, а пятничная сделка закрывается в понедельник. Если пятница — последний день квартала, доход уехал не в тот период. Как устроены длинные сделки — в статье про выходные.
Возврат суммы сделки попал в доход. Типичная ошибка автозагрузки выписки — и самая дорогая, потому что тянет за собой лимит УСН и порог НДС.
Ночь без сделки ищут в книге. Если сделка не открылась, процентов нет, и строки в книге тоже нет. Это не ошибка учёта, а ночь без сделки — причины разобраны в статье о том, почему не открылась сделка.
Остаток в холде приняли за списание. Вечером после перевода деньги не пропадают, а блокируются до открытия сделки. Расходом это не является и в книгу не попадает. Подробности — в статье о том, куда пропали деньги после перевода.
Короткий чек-лист
- Проценты по овернайту — доход по УСН для организации, по ставке 6% или 15%.
- Дата дохода — день зачисления процентов по выписке, не день сделки.
- В КУДиР — раздел I, графа 4, по строке на каждое поступление.
- В декларации — строки 110–113 или 210–213 вместе с выручкой.
- Возврат суммы сделки и вечерний перевод — не доход.
- НДС на проценты не начисляют, но у организации в порог освобождения они входят.
- Не забывайте уведомления по авансам — до 25-го числа месяца уплаты.
- ИП с 2026 года — проценты облагают НДФЛ 13–15%, а не УСН.