
Овернайт устроен проще, чем кажется, и ломается на одном месте. Клиент читает в тарифе «минимальная сумма — 500 000 ₽», решает попробовать на 200 000 ₽ — и получает отказ: «Не получилось пополнить овернайт. Минимальная сумма пополнения — 500 000 ₽». Сумма перевода тут ни при чём: банк смотрит не на неё.
Дальше — что именно проверяет порог, откуда берутся 100 000 и 500 000, и почему из-за этой путаницы теряют ночи даже те, у кого на счёте лежит достаточно.
Короткий ответ
Минимальная сумма овернайта — это порог, с которым банк сравнивает остаток на овернайт-счёте на момент закрытия дня, а не размер вашего перевода.
Отсюда три следствия, которые редко пишут рядом:
- если на овернайт-счёте уже что-то лежит, порог считают от суммы «лежит плюс переводим»;
- пополнение, после которого итог не дотянет до порога, банк отклоняет — деньги остаются на расчётном счёте;
- поэтому накопить на овернайт-счёте сумму частями, по чуть-чуть, нельзя: каждая часть ниже порога упирается в тот же отказ.
Порог проверяют у остатка, а не у перевода
Проверку легко принять за ограничение на платёж: сумма не подошла — перевод не прошёл. На самом деле банк складывает то, что уже лежит на овернайт-счёте, с тем, что вы переводите, и смотрит на итог.
Мы проверили это на живом счёте 23.09.2026. При пороге 500 000 ₽ и пустом овернайт-счёте пополнение на 50 000 ₽ банк отклонил: «Не получилось пополнить овернайт. Минимальная сумма пополнения — 500 000 ₽». Техническая причина в ответе названа честнее человеческой формулировки — отказ помечен как «остаток меньше требуемого».
Отсюда и вся разница. Раньше на том же счёте проходило пополнение на 1 000 ₽ — но тогда на овернайт-счёте уже лежала сумма выше порога, и итог за границу не выходил. Одна и та же тысяча рублей проходит или не проходит в зависимости от того, что лежит рядом.
Поэтому вопрос «какую минимальную сумму можно перевести на овернайт» задан неверно. Верный вопрос: сколько должно оказаться на овернайт-счёте к вечеру.
Откуда берутся 100 000 и 500 000
Порог задаёт не продукт «овернайт», а тариф расчётно-кассового обслуживания. На момент нашей проверки 16.09.2026 в Т-Банке это выглядело так:
- тариф «Продвинутый» — минимум 100 000 ₽;
- тариф «Профессиональный» — минимум 500 000 ₽.
Верхняя граница на «Профессиональном» — 3 млрд ₽. Её задевают редко, но она есть, и ведёт себя она так же строго, как нижняя.
Две оговорки, без которых эти цифры опасно переписывать в блокнот.
Первая: тарифы меняются. Числа выше — срез на дату проверки. Свой порог надёжнее посмотреть в условиях своего тарифа, а не в чужой статье, включая эту.
Вторая: чем дороже тариф, тем выше порог. Это контринтуитивно — обычно за дорогой тариф дают более мягкие условия. Здесь наоборот: «Профессиональный» требует впятеро большего остатка. Компании, которая перешла на старший тариф ради лимитов на платежи, овернайт может внезапно перестать открываться на тех же суммах, на которых он работал месяцами.
Где узнать свой порог, не гадая
Банк отдаёт границы сам, по конкретному счёту. В ответе по овернайту рядом с суммой и ставкой приходят две настройки — минимальная и максимальная сумма размещения. Это и есть точные значения для вашего тарифа на сегодня, а не для тарифа из справки.
Если вы работаете с овернайтом через сервис автоматизации, эти же границы он запрашивает у банка перед каждым переводом. Наш сервис делает именно так: берёт порог у банка в момент запуска, а не хранит у себя — захардкоженная цифра однажды разойдётся с реальностью, и разойдётся молча.
Уже размещённые деньги считаются
Ситуация, из-за которой чаще всего теряют ночь: на овернайт-счёте что-то осталось с прошлого раза.
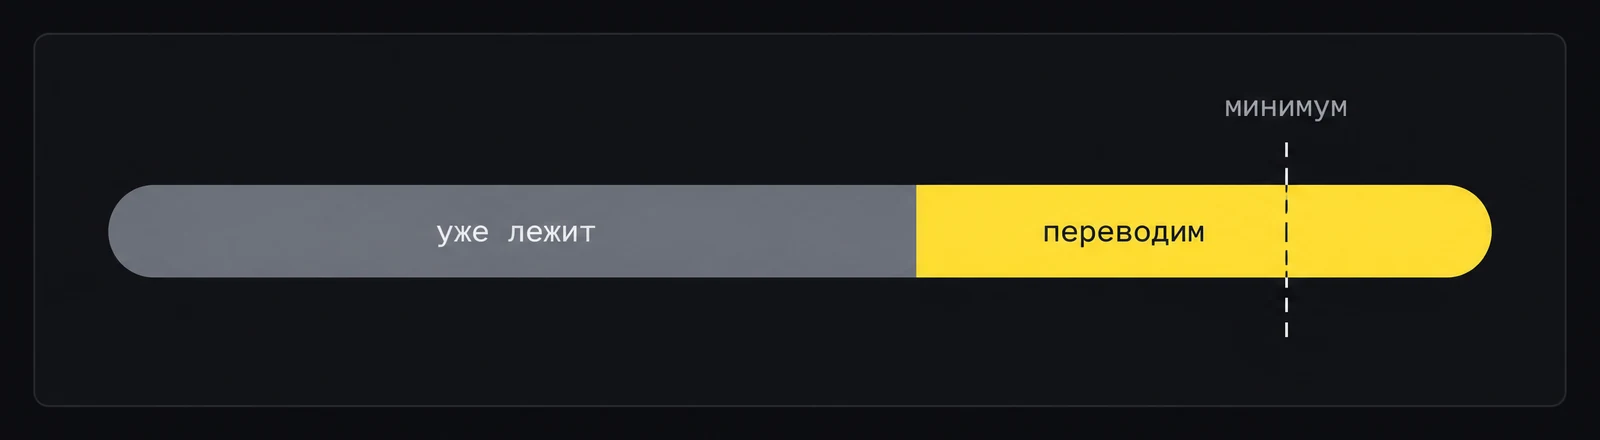
Порог применяется к итогу. Если на счёте лежит 300 000 ₽, а порог — 500 000 ₽, то сегодня достаточно добавить 200 000 ₽. Переводить полмиллиона не нужно.
Обратное тоже верно и бьёт больнее. Потолок применяется к итогу так же: при уже размещённых 2,9 млрд ₽ перевод на 200 млн ₽ выводит остаток за верхнюю границу — и сделка не откроется вовсе, вместе со всеми 2,9 млрд, которые до этого прекрасно работали.
Так это устроено и у нас: перед переводом сервис складывает «уже лежит» и «переводим» и сравнивает сумму с обеими границами банка.
Выход за потолок мы не подрезаем молча
Соблазнительное решение при выходе за верхнюю границу — перевести «сколько влезет», ровно до потолка. Мы так не делаем и советуем насторожиться, если так делает чужой сервис.
Клиент задавал автоперевод на конкретных условиях, а не разрешение распоряжаться остатком по обстоятельствам. Поэтому выход за границу даёт пропуск ночи и запись в истории с причиной, а не тихий перевод на другую сумму. Пропущенную ночь видно и можно разобрать. Перевод, о котором вы не просили, разбирать сложнее, и узнаёте вы о нём позже.
Что делать, если остатка не хватает
Четыре рабочих варианта, по убыванию пользы.
Копить на расчётном счёте, а не на овернайт-счёте. Три пополнения по 150 000 ₽ при пороге 500 000 ₽ не дадут ни одной сделки — их просто не примут. Дождитесь дня, когда свободных денег хватает на порог целиком, и переведите одной суммой.
Проверить, не занижает ли расчёт сам порог. Про это следующий раздел.
Посмотреть на тариф. Если остаток компании стабильно около 100 000 ₽, старший тариф с порогом 500 000 ₽ просто отключает овернайт как продукт.
Посчитать, стоит ли овернайт возни на вашем остатке. На сумме у нижней границы доход за ночь измеряется десятками рублей. Точную цифру для своего остатка удобнее получить в калькуляторе на главной: он считает по текущей ставке, а не по числу из статьи, которое устареет вместе со ставкой ЦБ.
Как порог ломает правило «переводить процент от остатка»
Автоперевод обычно настраивают одним из двух способов: фиксированная сумма каждый день или процент от остатка на расчётном счёте.
У процента есть неприятное свойство. Он считается от того, что лежит на счёте сегодня, и в день с низким остатком даёт сумму, с которой итог не дотянет до порога. Такую ночь сервис пропускает с записью в истории — переводить нечего, банк всё равно откажет. Если остаток компании колеблется вокруг порога, процентное правило будет приносить сделки через раз, и по истории это выглядит как сбой сервиса, хотя это арифметика.
Что помогает: ставить процент так, чтобы в худший день месяца сумма всё равно перекрывала порог, а при узком коридоре остатков выбирать фиксированную сумму. Предпросмотр в форме автоперевода показывает эту проверку заранее: он берёт те же границы у банка и прямо пишет, что сделка не откроется, ещё до сохранения.
Овердрафт в расчёт не входит
Отдельная ловушка для тех, у кого подключён овердрафт.
Банк показывает по счёту две разные суммы: собственные средства и доступный остаток вместе с лимитом овердрафта. Вторая больше и выглядит приятнее. Считать процент для овернайта от неё нельзя: вы попытаетесь разместить на депозите заёмные деньги банка, и заплатите за это по ставке овердрафта. Наш расчёт берёт только собственные средства — это сознательное решение, а не осторожность.
Подробнее — в отдельном разборе про овернайт при подключённом овердрафте.
Что ещё должно сойтись, кроме суммы
Порог — одно из условий, и он не единственное. Ночь не откроется, если:
- деньги пришли после времени отсечки (на разных тарифах это 17:00 или 21:00 по Москве);
- деньги успели уйти с овернайт-счёта до конца дня — основанием для процентов служит открытая сделка, а не факт перевода;
- остаток вышел за верхнюю границу.
Про отсечку и про причины, по которым сделка не открылась при внешне правильной сумме, есть отдельные статьи.
После перевода остаток «пропадает» — так и должно быть
Ещё одно место, где порог путают с чем-то другим.
Сразу после перевода деньги не списываются со счёта в привычном смысле. Они переезжают в холд: общая сумма по счёту не меняется, но появляется блокировка на размер перевода, а собственные свободные средства падают ровно на неё же. В приложении банка это выглядит так, будто деньги исчезли из доступных.
Практический вывод один: сегодня эти деньги для расчётов уже не ваши. Если запустить автоперевод второй раз в тот же день, процент от остатка посчитается от уменьшенной суммы — и, скорее всего, даст ноль. Это не ошибка, а защита: повторный перевод той же суммы дважды за вечер ударил бы по платежам, которые вы ещё не провели.
С порогом это связано напрямую. Планировать перевод стоит от суммы, которая останется на расчётном счёте после всех сегодняшних платежей. Иначе легко собрать остаток выше порога и к вечеру обнаружить, что зарплату платить нечем.
Выходные порог не отменяют
Распространённое ожидание: в пятницу деньги «уйдут на три ночи», значит и требования другие. Требования те же.
Порог проверяют при открытии сделки — в пятницу вечером, один раз. Сделка открывается по пятничному остатку и живёт до утра понедельника, а проценты банк начисляет за каждый календарный день этого окна, включая субботу и воскресенье. Праздники работают так же: длинные выходные дают более длинную сделку, а не паузу.
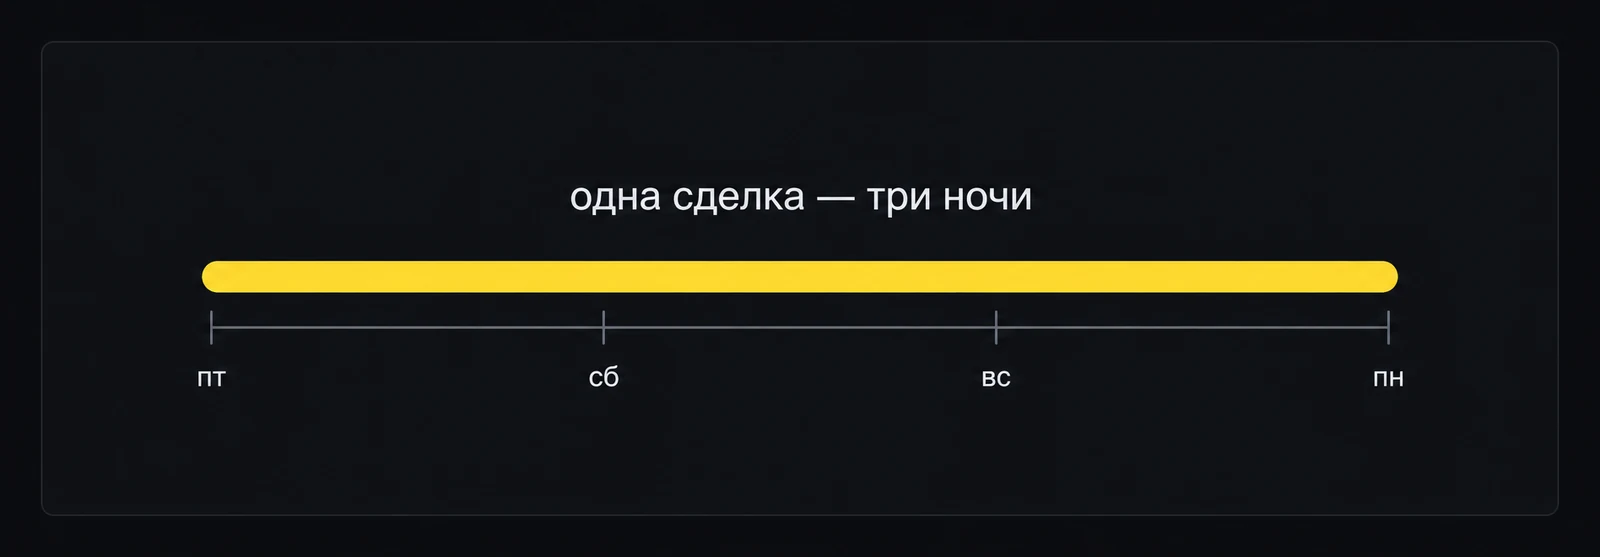
Отсюда неочевидное следствие для тех, у кого остаток колеблется. Если собрать сумму выше порога получается не каждый день, в первую очередь стоит целиться в пятницу: одна пятничная сделка приносит столько же, сколько две-три будние. Как считаются ночи в таких окнах — в отдельной статье про выходные и праздники.
Разные банки, один принцип
Цифры порогов у банков разные, и их стоит смотреть в своём тарифе. Механика совпадает: везде сравнивают вечерний остаток на счёте размещения, а не платёжку.
Расхождения встречаются в другом — во времени отсечки, в том, возвращаются ли деньги на расчётный счёт автоматически, и в том, считается ли остаток после холда. Эти детали важнее самой цифры порога: именно на них ломается автоматизация, настроенная по статье про другой банк.
Короткий чек-лист
- Узнайте порог своего тарифа у банка, а не из статьи.
- Считайте остаток на овернайт-счёте к вечеру: «уже лежит» плюс «переводим».
- Пополнение, после которого остаток не дотянет до порога, банк отклонит — копите на расчётном счёте.
- Держите сумму ниже верхней границы: потолок так же отменяет сделку целиком.
- Процент от остатка считайте от собственных средств, без лимита овердрафта.
- Настраивая процентное правило, проверьте худший день месяца, а не средний.