
Вечером вы перевели деньги на овернайт, открываете приложение банка — и видите, что свободных денег на расчётном счёте стало меньше, а на овернайт-счёте пока ничего не изменилось. Первое желание — написать в поддержку. Обычно не нужно: деньги в холде, и так и должно быть.
Ниже — что именно происходит со счётом после перевода, где деньги проводят ночь, когда они возвращаются и в каких случаях волноваться всё-таки стоит.
Короткий ответ
Перевод на овернайт не списывает деньги мгновенно, а блокирует их. Это и есть холд.
- Общий остаток по расчётному счёту не меняется.
- Сумма перевода переезжает в заблокированные.
- Доступный остаток — то, чем можно платить, — падает ровно на сумму перевода.
Деньги при этом не уходят из компании: они идут на ваш же овернайт-счёт, вечером банк открывает на них сделку, а рано утром возвращает. Пропасть они могут только из поля «доступно», и только на время.
Три цифры по одному счёту
Путаница начинается с того, что банк показывает по счёту несколько разных сумм, и после перевода они расходятся.
Мы проверили это на живом счёте. После пополнения овернайта картина по расчётному счёту выглядела так:
- Остаток по счёту остался прежним — как будто перевода не было.
- Заблокированная сумма выросла на размер перевода.
- Собственные доступные средства уменьшились ровно на ту же сумму.
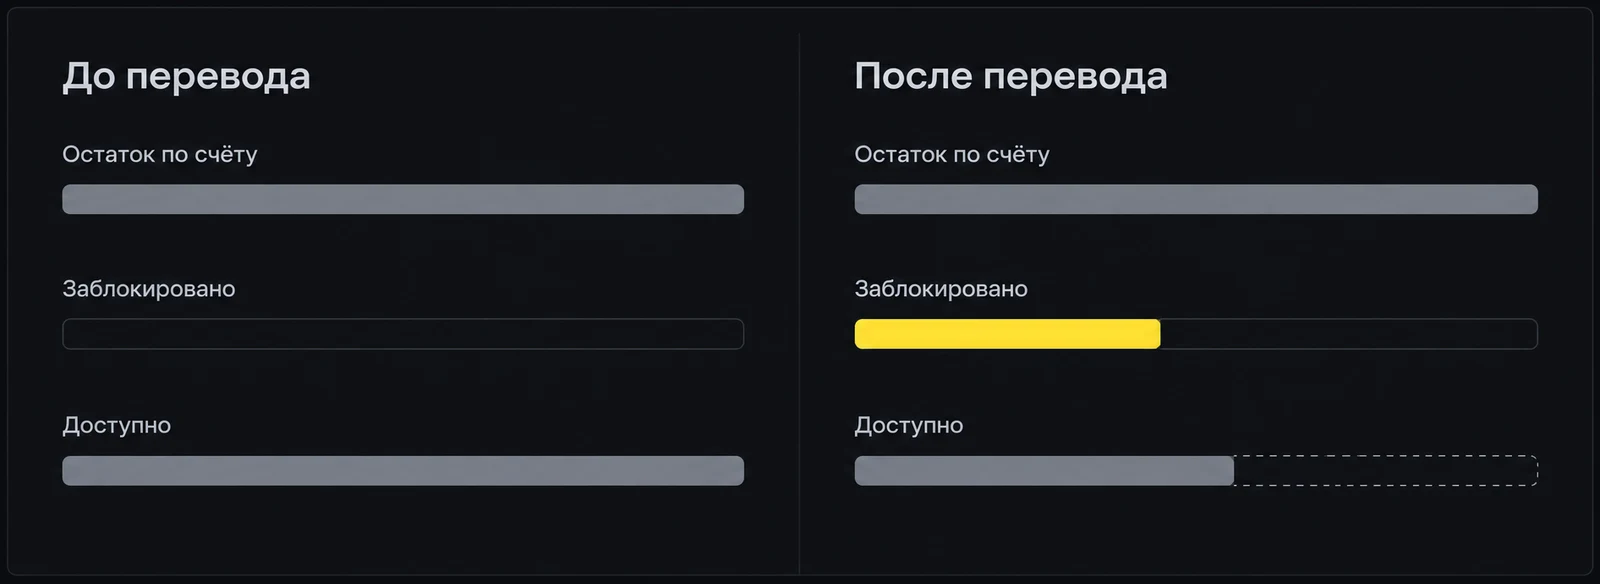
Если смотреть на первую цифру, кажется, что перевод не прошёл. Если на третью — что деньги исчезли. Обе реакции неверны: деньги на месте, но распоряжаться ими до утра уже нельзя.
Почему это не списание
Холд — это обещание банка, а не движение денег. Сумма помечена как занятая под операцию, и банк не даст потратить её второй раз, пока операция не завершится.
Для овернайта это важно по двум причинам.
Деньги не покидают компанию. Перевод идёт между счетами одной и той же организации: с расчётного на овернайт-счёт. Сервис автоматизации, если вы им пользуетесь, по-хорошему вообще не должен уметь переводить куда-то ещё. Наш не умеет: у него нет прав ни на платежи третьим лицам, ни на смену реквизитов, только на пополнение вашего же овернайта.
Сумма сделки фиксируется в момент открытия. Банк открывает сделку вечером на тот остаток, что лежит на овернайт-счёте, и дальше эта сумма не меняется до закрытия. Холд до этого момента гарантирует, что деньги, обещанные на ночь, не уйдут в дневной платёж.
Когда именно блокировка превращается в обычное списание, банк в своих ответах не показывает, и гадать мы не будем. Для вас важнее другое: весь вечер и всю ночь эта сумма для платежей недоступна.
Где деньги ночью
Вечером, после отсечки, банк открывает сделку. Отсечка зависит от тарифа: 17:00 по Москве на «Продвинутом», 21:00 на «Профессиональном». С этого момента деньги работают на депозите, и проценты идут за сделку, а не за перевод.
Пример живого окна: сделка открылась 18.09.2026 в 21:00 и закрылась 21.09.2026 в 04:20. Это пятничная сделка, поэтому она прожила выходные целиком и принесла проценты за три ночи. Будняя сделка живёт одну ночь, праздничная — дольше. Подробно про длинные окна — в статье про выходные и праздники.
Наш сервис снимает каждую открытую сделку у банка в 21:10 и повторно в 22:10 по Москве. Из снятых сделок складывается заработок на главной кабинета: если ночь там учтена, деньги были размещены — независимо от того, что в этот момент показывает поле «доступно».
Когда деньги вернутся
Рано утром, до начала рабочего дня. В примере выше сделка закрылась в 04:20 — к открытию банка деньги уже на месте, и день начинается с полным остатком.
Для пятничной сделки это утро понедельника. В субботу и воскресенье деньги работают на депозите, а не лежат на расчётном счёте. Для обычного бизнеса без выходных платежей это ничего не меняет. Для оплаты картой в субботу — меняет.
Перед длинными праздниками разрыв растягивается: сделка живёт до первого рабочего дня. Если в эти дни предстоят расходы, их сумму разумно оставить на расчётном счёте и не переводить на овернайт.
Сегодня эти деньги уже не ваши
Главный практический вывод из холда: всё, что вы перевели на овернайт, до утра недоступно для платежей. Не с момента открытия сделки вечером, а сразу после перевода.
Отсюда три правила:
- Переводите остаток после сегодняшних платежей, а не весь остаток. Если в 17:30 должна уйти зарплата, а перевод на овернайт стоит на 16:00, зарплате может не хватить именно той суммы, что сидит в холде.
- Ставьте время перевода ближе к отсечке, но с запасом. Чем позже перевод, тем меньше часов деньги заперты без процентов. Чем ближе к отсечке, тем выше риск опоздать. Как выбрать запас — в статье про время отсечки.
- Предупредите бухгалтерию. Человек, который видит упавший доступный остаток и не знает про овернайт, начнёт искать ошибку или отменять платежи.
Холд защищает от двойного перевода
У холда есть полезная сторона, которую редко замечают.
Если автоперевод процентом от остатка по какой-то причине запустится второй раз в тот же день, он посчитает процент от доступных средств — а они уже уменьшены на первый перевод. На практике сумма получается нулевой, и второй перевод не уходит. Это не сбой, а дополнительный слой защиты.
Полагаться только на него нельзя. На нашей проверке 16.09.2026 банк провёл два пополнения с одним и тем же ключом запроса и списал деньги дважды: сам он дубли не отсекает. Поэтому у нас есть свои заслоны. Сервис помнит успешный перевод по каждому автопереводу за день, не запускает два перевода одной компании одновременно, а после обрыва связи во время перевода не повторяет его вслепую.
Фиксированная сумма холдом не защищена: она не зависит от остатка. Если вы переводите вручную фиксированную сумму, проверяйте историю, прежде чем нажать кнопку второй раз.
Холд и овердрафт
Если к счёту подключён овердрафт, после перевода картина запутывается сильнее.
Банк показывает два «доступных» остатка: собственные средства и остаток вместе с лимитом овердрафта. Второй остаётся большим даже тогда, когда своих денег на счёте уже нет. У ИП на тарифе «Профессиональный» мы видели в этой цифре 175 000 ₽ лимита — деньги банка, а не компании.
Для овернайта это опасная иллюзия. Кажется, что после перевода ещё есть чем платить, а платёж на самом деле пойдёт в долг по ставке овердрафта. Поэтому наш сервис считает процент для перевода только от собственных средств. Этот же остаток стоит смотреть и вам, решая, хватит ли на сегодняшние платежи.
Если деньги пришли после отсечки
Отдельный случай: перевод прошёл, но позже отсечки тарифа. Сделка сегодня не откроется, и деньги останутся лежать на овернайт-счёте.
Сами на расчётный счёт они не вернутся. Утром вы найдёте ту же сумму на том же месте, только в расчётах она участвовать не будет, пока вы не переведёте её обратно или пока вечером банк не откроет на неё следующую сделку. Это и есть настоящая «пропажа»: деньги не работают и недоступны для платежей одновременно.
Когда стоит волноваться
Холд — нормальное состояние на время сделки. Повод разбираться появляется в трёх случаях.
Утром после закрытия сделки деньги не вернулись. Проверьте овернайт-счёт: если сумма лежит там, скорее всего, сделка вчера не открылась — например, из-за отсечки. Разбор всех причин — в статье о том, почему не открылась сделка.
Доступный остаток упал больше, чем на сумму перевода. Значит, ушло что-то ещё — платёж или второй перевод. Сверьте историю автопереводов с выпиской.
В истории автоперевода ошибка про обрыв связи. Прошёл перевод или нет, неизвестно. Не повторяйте его, пока не посмотрели на овернайт-счёт и на заблокированную сумму: если блокировка на сумму перевода есть, перевод, скорее всего, прошёл.
Короткий чек-лист
- После перевода общий остаток прежний, доступный падает на сумму перевода — это холд, а не пропажа.
- Деньги идут на ваш же овернайт-счёт и возвращаются рано утром, до начала рабочего дня.
- До утра эти деньги для платежей недоступны — переводите остаток после сегодняшних платежей.
- Пятничная сделка держит деньги до понедельника, праздничная — до первого рабочего дня.
- Смотрите на собственные средства, а не на остаток с лимитом овердрафта.
- Деньги, пришедшие после отсечки, сами не вернутся — переведите их обратно или дождитесь следующей сделки.
Сколько приносит ночь на вашем остатке, удобно посчитать в калькуляторе на главной: он берёт текущую ставку, а не цифру из статьи.